El envejecimiento demográfico transforma las demandas económicas en los hogares del país. Según datos del Instituto Nacional de Estadística e Informática (INEI) correspondientes al cuarto trimestre de 2025, el 42,8 % de las familias peruanas alberga al menos a una persona de 60 años a más. Esta realidad exige la adopción de herramientas financieras adaptadas a las condiciones de este segmento de la población.
De acuerdo con registros del Ministerio de Trabajo y Promoción del Empleo (MTPE), cerca de 5,5 millones de personas mayores de 50 años integran la población económicamente activa nacional. “Esta etapa requiere una mirada financiera distinta. Actualmente, cerca de 5,5 millones de personas mayores de 50 años forman parte de la población económicamente activa en el país, lo que demuestra que una parte importante de este segmento continúa participando activamente en la economía. Por ello, contar con una estrategia que permita ordenar los recursos disponibles y anticipar necesidades puede contribuir a mantener la autonomía económica”, explica César Lavado, coordinador especialista de la carrera de Economía de la UPN.
¿Cuáles son las pautas principales para organizar el presupuesto familiar?
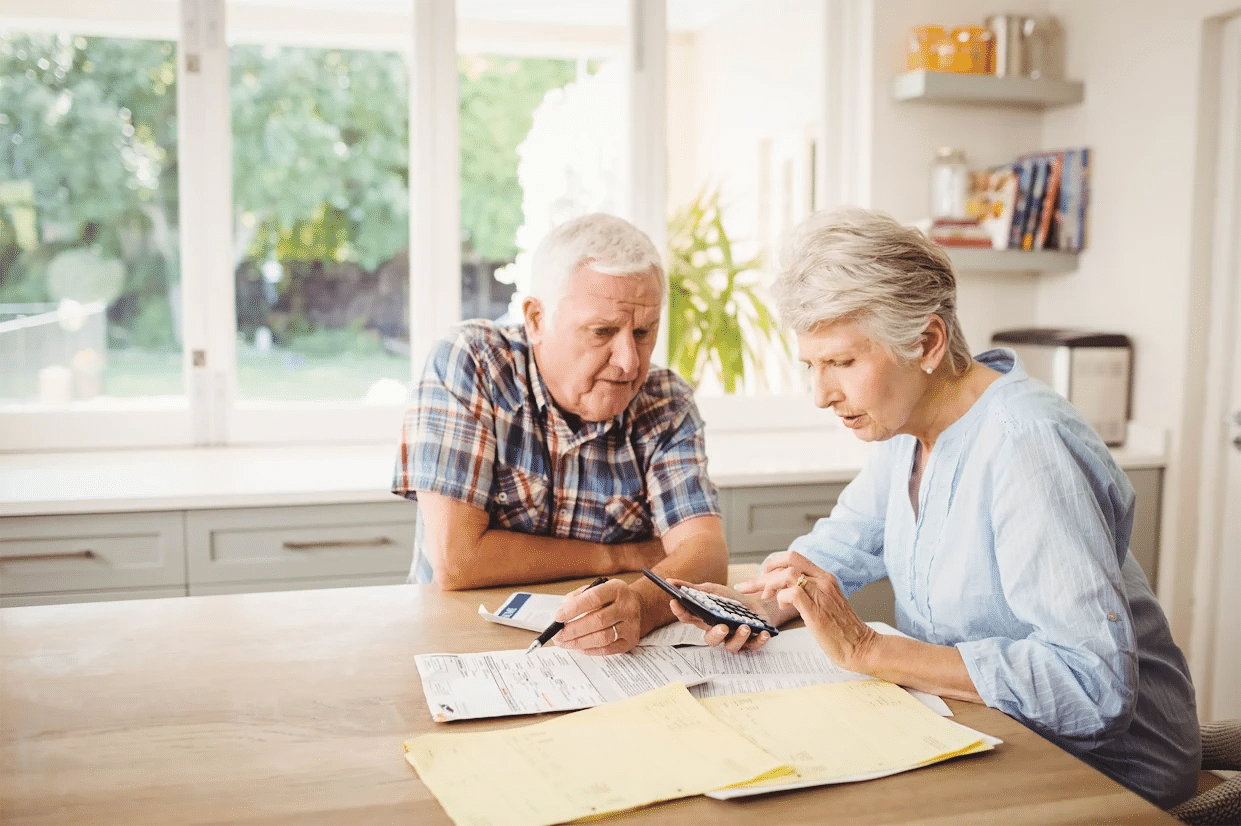
La elaboración de un presupuesto basado en ingresos reales y gastos recurrentes constituye el primer paso para una gestión ordenada. Conocer con precisión los montos que ingresan mensualmente y aquellos destinados a alimentación, vivienda, servicios, transporte y salud ayuda a priorizar los consumos esenciales, evitando comprometer capital necesario para fechas posteriores.
Junto al presupuesto básico, la constitución de un fondo para imprevistos permite enfrentar emergencias sin necesidad de acudir a préstamos bancarios. La magnitud de este resguardo depende de las condiciones de cada persona, pero debe mantenerse separado del dinero asignado al consumo cotidiano o a los tratamientos médicos rutinarios.
¿De qué manera se debe gestionar el endeudamiento y los ingresos?
La revisión periódica de las deudas pendientes resulta determinante para conservar la estabilidad económica. Ante compromisos crediticios vigentes, las personas deben verificar las tasas de interés, los plazos y las cuotas fijadas, evitando asumir nuevas obligaciones sin medir previamente el impacto sobre el saldo disponible.
Para quienes continúan trabajando, emprenden o desarrollan alguna actividad productiva, la diversificación de ingresos reduce la dependencia de una sola fuente monetaria. En estos casos, conviene evaluar la rentabilidad, los costos operativos y los riesgos asociados a cada proyecto antes de colocar capital.
¿Por qué es necesario acudir a la banca formal?
El empleo de instituciones financieras reguladas por la Superintendencia de Banca, Seguros y AFP (SBS) garantiza el acceso a productos seguros, convenientes y transparentes. Corroborar la supervisión oficial de las entidades antes de contratar cualquier servicio protege los ahorros frente a esquemas informales o fraudulentos.
La economía plateada plantea el reto de adaptar las herramientas del sistema bancario a una población activa y con alta presencia en los hogares. Entender las diferencias individuales de este grupo facilita el diseño de instrumentos oportunos para el bienestar social.
“El compromiso desde la academia no solo consiste en formar a los futuros líderes, sino en impulsar iniciativas que generen un impacto real y positivo en la sociedad actual. La economía plateada nos reta a mirar el futuro con empatía y a promover desde la Facultad de Negocios el diseño de soluciones inclusivas que garanticen el bienestar y la tranquilidad de nuestros adultos mayores. Entender sus necesidades financieras es un paso fundamental para el desarrollo económico sostenible del país”, concluye el Dr. Augusto Caceres Rosell, decano de la Facultad de Negocios de la institución educativa.